forum Vous n'êtes pas identifié(e) : Inscription :: Identification | Recherche Forum
- Recherche de discussions : Récentes | Sans réponse
#21 Re : Informations en vrac... » Un nouveau Code de déontologie prochainement en vigueur ! » 01-10-2026 17:37:05
Sur le site de l'IPI, il est mentionné
"ATTENTION : une erreur dans la numérotation des articles du nouveau code de déontologie tel que publié au Moniteur belge est apparue. Le SPF Economie se charge de publier un erratum à cet effet. Vous trouverez ci-dessous le texte reprenant la numérotation des articles tel qu’approuvé par le Conseil des ministres du 17 juillet 2026. "
Serait-ce suite à la remarque clairvoyante de GT ?
#22 Locations et baux » Résilier un bail commercial » 01-10-2026 08:56:30
- PIM
- Réponses : 0
Une synthèse utile :
#23 Et vous trouvez cela drôle ? » Sans issue » 30-09-2026 16:30:59
- PIM
- Réponses : 0
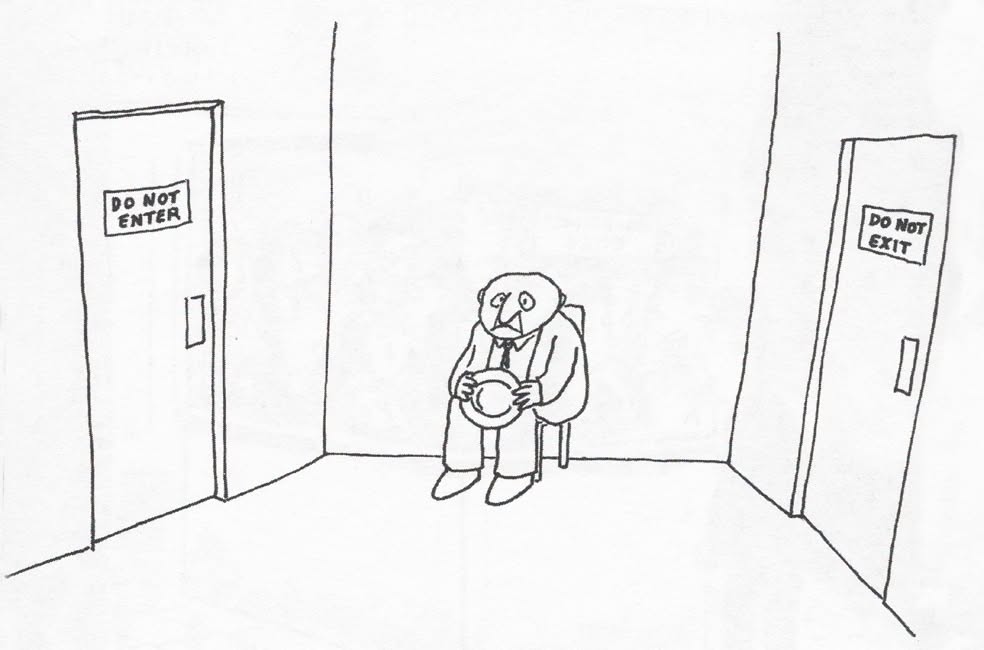
Sam Gross (1933 - 2023)
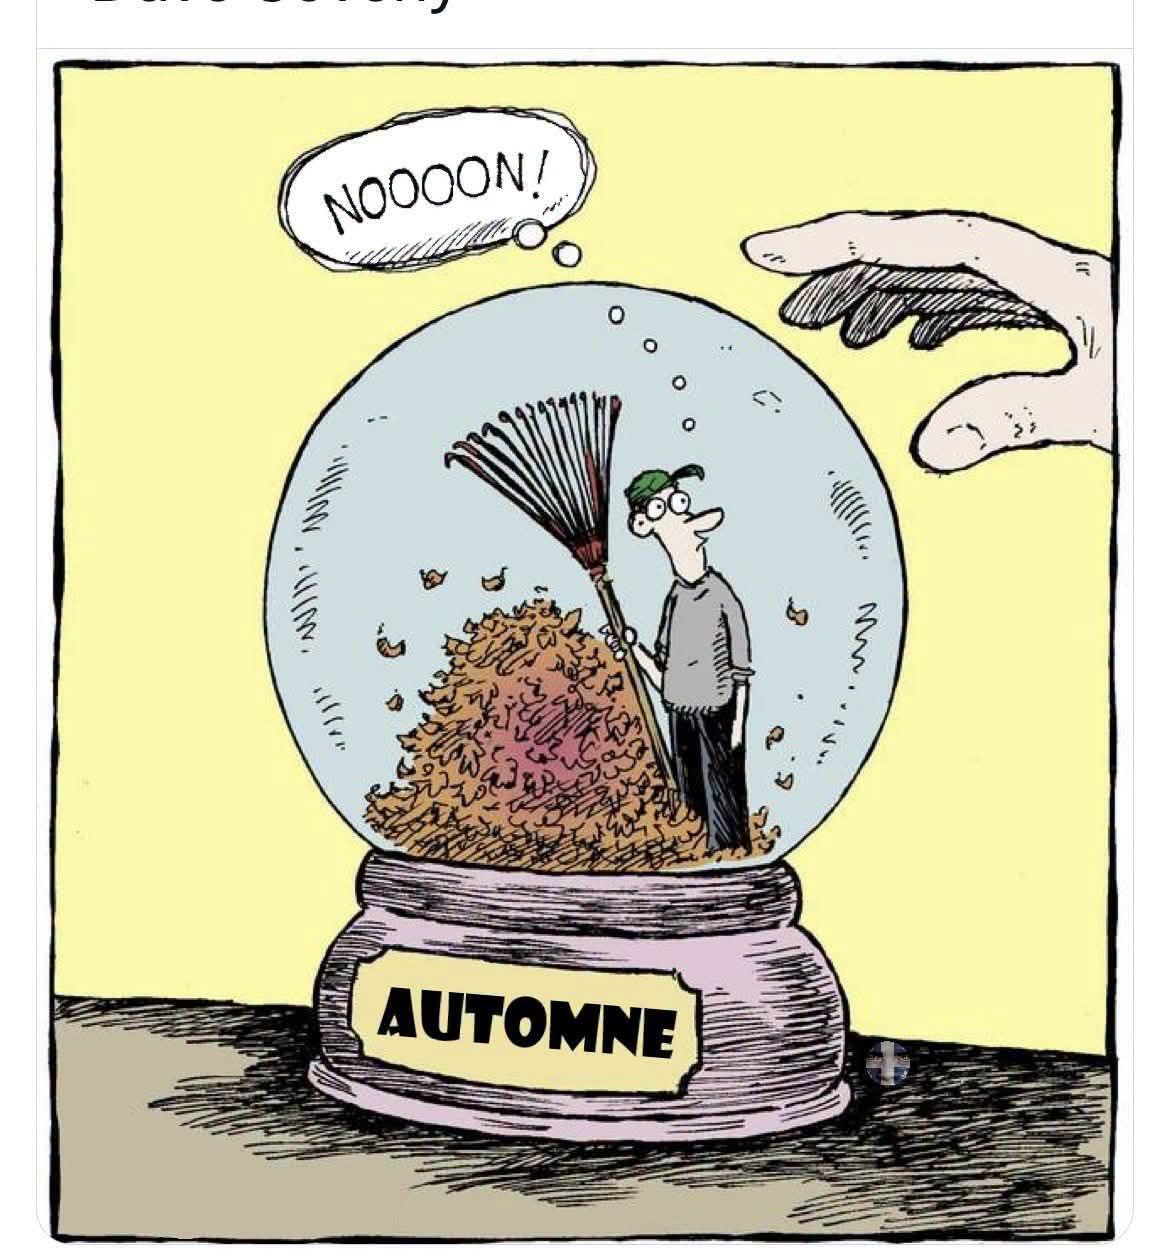
#24 Et vous trouvez cela drôle ? » Automne » 29-09-2026 17:06:21
- PIM
- Réponses : 0
#25 Re : Législations régionales » RW: Voici tout ce qu'il faut savoir sur le nouveau système d'aide à la rénovatio » 29-09-2026 14:50:54
#26 Copropriétés forcées » Salon de la Copropriété 2026 ! » 29-09-2026 14:41:56
- PIM
- Réponses : 0
Une 9e édition résolument tournée vers la nouveauté !
Le Salon de la Copropriété revient le jeudi 19 novembre 2026 à Brussels Expo pour une 9e édition particulièrement riche en nouveautés !
Cette année, le Salon se renouvelle avec la présence de nombreux nouveaux exposants, qui participeront pour la première fois à l’événement ! Ils viendront présenter des solutions nouvelles et innovantes répondant aux préoccupations très concrètes des copropriétés : gestion et économies d’eau, drones, vitrage, rénovations, sécurité incendie, énergie, nouvelles technologies, etc.
Pour les syndics, copropriétaires et membres des conseils de copropriété, c’est une occasion unique de rencontrer, en une seule journée, de nouveaux acteurs du marché ainsi que des spécialistes capables d’apporter des solutions concrètes et adaptées.
Cette 9e édition mérite plus que jamais le déplacement !
Le droit de la copropriété au cœur du Congrès National des Syndics
En parallèle du Salon se tiendra le Congrès National des Syndics, avec cette année une attention toute particulière portée aux aspects juridiques de la copropriété.
Des avocats de premier plan décrypteront les enjeux juridiques les plus complexes auxquels syndics et copropriétaires sont confrontés au quotidien.
Le Président de l’IPI (Institut professionnel des Agents immobiliers), Monsieur Boterbergh, donnera également une présentation consacrée à l’évolution de la profession de syndic et aux développements du secteur.
Cerise sur le gâteau ! Une session spéciale organisée avec la Commission Fédérale de Médiation sera consacrée à l’application de la Charte MARC en copropriété.
Comme chaque année, les visiteurs pourront également bénéficier d’un conseil juridique personnalisé et gratuit.
Notez dès à présent la date ! Jeudi 19 novembre 2026.
De nouveaux exposants. De nouvelles solutions. Une expertise juridique de premier plan
#27 Re : Ventes et achats » PEB changeant (C->D) entre compromis et acte. » 12-10-2026 23:28:25
Est-ce la responsabilité du vendeur ??...
#28 Législations régionales » RW: Voici tout ce qu'il faut savoir sur le nouveau système d'aide à la rénovatio » 29-09-2026 14:50:54
#29 Re : PIM:Suggestions et nouveautés » Envoi de la Pim's Newsletter » 29-09-2026 14:14:23
Celle de septembre 2026 est en cours d'expédition
#30 Re : Locations et baux » Indice santé septembre 2026 - indexation des loyers » 29-09-2026 14:12:15
L’indice santé de septembre 2026 à utiliser pour l’indexation des loyers est publié .
https://statbel.fgov.be/sites/default/f … ndexen.pdf
Il est disponible ici sur Pim...
https://www.pim.be/indexation-des-loyers/
#31 Re : Locations et baux » changement de compte bancaire du propriétaire » 29-09-2026 11:58:25
Bonjour, mon propriétaire me demande de verser le loyer sur un autre compte que celui sur lequel je verse mon loyer depuis 20 ans. Il s'agit du compte en banque d'une personne privée (au nom de la personne avec qui je suis en contact depuis le début de la location du bien) ce qui m'interpelle, c'est que le contrat de bail a été établi - en 2005_ au nom d'une société ( SPRL). est-ce normal? Ne faudrait-il pas refaire un contrat avec cette personne a qui je suis censée payer le loyer désormais.? Je vous remercie de bien vouloir m'éclairer.
Bienvenue sur le forum.
Il faudrait clarifier la base juridique du changement : cession du bail, transfert de propriété, succession, dissolution de société ou autre. Un simple changement de compte ne transforme pas, à lui seul, une SPRL en personne privée.
Tant que vous n’avez pas reçu une instruction suffisamment claire et vérifiable, vous pouvez répondre que vous êtes disposé à appliquer le changement dès réception d’une confirmation officielle. Évitez toutefois de suspendre unilatéralement le paiement du loyer : si l’échéance approche, envoyez rapidement une demande écrite et conservez la preuve de vos démarches.
Vous pouvez écrire, par exemple :
« Je prends acte de votre demande de verser désormais le loyer sur le compte IBAN […]. Le contrat de bail étant établi au nom de […], pourriez-vous me confirmer par écrit que ce compte personnel est bien utilisé avec l’autorisation de cette société et que tout paiement effectué sur ce compte libère valablement mon obligation de paiement du loyer envers le bailleur contractuel ? Merci également de préciser votre qualité et la date de prise d’effet de cette modification. »
Ne transmettez jamais de fonds sur un nouveau compte uniquement à la suite d’un courriel inhabituel .
#32 Législations régionales » Flandre: Budget flamand: les droits d'enregistrement repasseront à 3% » 28-09-2026 17:57:18
- PIM
- Réponses : 1
https://www.lecho.be/economie-politique … 87672.html
(...) Après les avoir diminué de 3% à 2% en 2025, ils devraient repasser à 3% l'an prochain pour l'acquisition d'une première habitation. Même si ce point n'est pas encore officiellement scellé dans un accord, il a été confirmé par plusieurs sources.
#33 Informations en vrac... » Un agent de l’urbanisme veut entrer chez vous : a-t-il le droit ? » 24-09-2026 11:36:35
#34 Re : Locations et baux » caution locative » 24-09-2026 18:52:16
Réponse de Perplexity (sous réserves d'usage):
Non, il n’est pas « normal » que le capital de la caution soit inférieur à ce qui a été versé, mais il est tout à fait possible (et même fréquent) que le montant disponible en 2026 soit différent de 1 000 €, selon la façon dont la garantie a été constituée et gérée.
Voici les explications les plus probables dans votre situation.
1. Ce que dit la loi sur les intérêts de la garantie locative
Pour un bail d’habitation à Bruxelles :
La garantie doit être placée sur un compte individualisé bloqué au nom du locataire (ou sous forme de garantie bancaire).
Les intérêts produits sont capitalisés au profit du locataire.
En fin de bail, c’est le capital + les intérêts capitalisés qui sont restitués (au locataire ou, en cas de jugement, au bailleur pour les sommes dues).
Donc, si la garantie a bien été placée sur un compte bloqué avec intérêts, le montant en 2026 devrait être :
1 000 € + intérêts capitalisés entre 2017 et 2026
et non moins de 1 000 €.
2. Pourquoi vous pourriez voir 988 € au lieu de 1 000 € ?
Plusieurs hypothèses réalistes :
a) Des frais bancaires ont été prélevés sur le compte
Certaines banques appliquent des frais de tenue de compte / frais de gestion sur le compte où est bloquée la garantie, surtout si :
le compte n’était pas explicitement un « compte garantie locative » avec tarif spécifique ;
ou si, lors de la migration AXA → Crélan, des frais ont été imputés.
Si ces frais sont prélevés sur le solde du compte, le capital disponible diminue. Par exemple :
1 000 € en 2017
− 12 € de frais sur 9 ans ≈ 988 € restants
C’est techniquement possible, même si, dans l’esprit de la loi, la garantie devrait rester intacte.
b) La garantie n’a pas été placée sur un compte bloqué mais « en mains propres »
Si, en 2017, la somme a été remise en cash ou par virement sur votre compte personnel (et non sur un compte individualisé bloqué), alors :
la loi dit que vous auriez dû payer des intérêts au locataire (taux moyen du marché ou taux légal selon la mise en demeure).
mais dans la pratique, certains propriétaires n’ont jamais placé l’argent et l’ont utilisé ou mélangé à leurs fonds.
Dans ce cas, ce n’est pas la banque qui « réduit » la caution, c’est simplement que le compte que vous voyez maintenant chez Crélan n’est pas le reflet exact du versement initial (par exemple, un ancien compte clôturé, un transfert partiel, etc.).
c) Erreur de compte / mauvaise référence / solde partiel
Autres possibilités plus « administratives » :
le compte que vous consultez chez Crélan n’est pas exactement celui où la garantie avait été bloquée en 2017 (ancien numéro de compte, ancien produit d’épargne, etc.) ;
une partie de la garantie a déjà été utilisée ou virée auparavant (par exemple, un premier déblocage partiel, un virement vers un autre compte, etc.) ;
une erreur de saisie ou de migration lors du rachat d’AXA par Crélan.
Le fait que Crélan ait repris AXA Banque (rachat fin 2021) peut compliquer le suivi, mais ne justifie pas légalement une perte de capital.
3. Ce que vous devriez faire concrètement
Pour clarifier la situation :
Demandez à Crélan :
l’historique complet du compte depuis 2017 (ou depuis l’ouverture) ;
le détail des intérêts crédités et des frais débités ;
la nature exacte du produit (compte bloqué garantie locative, compte d’épargne classique, etc.).
Vérifiez le contrat de bail et l’attestation de garantie :
quel était le numéro de compte indiqué en 2017 ?
y a-t-il une attestation bancaire de constitution de la garantie (souvent fournie par la banque à l’époque) ?
Si des frais bancaires ont été imputés sur la garantie :
vous pouvez contester auprès de Crélan en rappelant que la garantie locative est destinée à être bloquée et intégralement restituée (capital + intérêts), et que des frais réduisant le capital sont problématiques.
Si vous avez un jugement du juge de paix qui vous attribue la garantie :
présentez-le à Crélan et demandez le déblocage du solde total actuel (capital restant + intérêts, le cas échéant), en précisant que vous contestez toute réduction non justifiée.
En résumé :
Légalement, le montant disponible devrait être ≥ 1 000 € (capital initial + intérêts).
Un solde de 988 € suggère soit des frais bancaires prélevés sur le compte, soit un problème de compte / historique, soit une mauvaise affectation de la garantie à l’origine
#35 Re : Locations et baux » Joints (en silicone) de douche à remplacer> à charge de ?! » 23-09-2026 13:03:17
Bonjour...
Région Bruxelloise. Appartement en location, neuf au départ (il y a 5 ans). Les joints (en silicone) autour de la douche sont "fatigués". Il faut les remplacer. C'est à charge de qui SVP ? merci..
https://www.pim.be/layout/uploads/2019/ … ations.pdf
point 5
à charge du locataire
#36 Re : Ventes et achats » Evolution des prix » 13-10-2026 17:32:52
#37 Re : Ventes et achats » Erreur de calcul de superficie plancher PEB et baisse de score » 22-09-2026 18:02:53
Pensez-vous que je peux négocier une baisse de prix auprès du vendeur ? Dois-je exiger la réalisation d'un nouveau PEB avant la signature de l'acte ?
Baisse de prix: Cela m'étonnerait. La responsabilité du vendeur n'est pas établie.
Comme déjà indiqué, faites vérifier le certificat reçu par un autre certificateur .
Ou prenez contact avec Environnement Bruxelles
téléphone : 02 775 75 75 ;
certificat PEB : facilitateur@environnement.brussels
#38 Re : Ventes et achats » Erreur de calcul de superficie plancher PEB et baisse de score » 22-09-2026 18:02:53
Bonjour,
Concernant une maison pour laquelle j'ai signé le compromis, la banque auprès de laquelle je souscris l'emprunt vient de me faire remarquer que la superficie plancher mentionnée dans le PEB est erronée : le PEB indique 357m2 alors qu'en réalité, selon les plans très précis fournis par l'agence et calculés au mètre laser, la superficie est de 266m2. Il faut décompter la surface sous combles à moins de 1m50 de plafond : il reste 232 m2 de volume protégé.
Cette différence non négligeable entre 357m2 et 232 m2 fait passer le bien de PEB C (183kWh/m2, donc proche de B) à PEB D (281kWh/m2).
Que puis-je faire dans ce cas ? Puis-je éventuellement négocier une légère baisse de prix auprès du vendeur ?
J'ai pris contact avec le certificateur pour lui demander plus d'informations sur la manière dont le calcul a été effectué, mais j'ai analysé les plans en détail et il me semble qu'il ne peut s'agit que d'une fâcheuse erreur (que je suppose involontaire) de sa part. Le vendeur pourra-t-il à son tour s'adresser au certificateur ? Ce dernier est-il assuré contre ce genre d'erreur (ce que j'espère pour lui) ?
D'avance, un grand merci pour vos retours.
Bienvenue sur le forum.
C'est assez original comme situation: d'habitude, c'est l'inverse avec le Peb (il y a moins de m² annoncé que la réalité).
Prenez contact avec un autre certificateur pour qu'il vérifie les surfaces utilisées par le présumé défaillant.
#40 Re : Locations et baux » Signature bail bi » 21-09-2026 18:38:08
Bonjour,
Je vais remettre en location une maison qui appartient à l communauté du mariage entre moi et mon épouse. Afin de faciliter les paperasseries (bail, état de lieux, relevé d index,...) je souhaitais m identifier seul comme étant le bailleur sur les documents. Est ce légal que je signe seul les documents? Dois je quand même la mentionner comme bailleur ? Il s agit d un bail d habitation principale de moins de 9 ans.
Merci pour vos éclaircissements
Bienvenue sur notre forum.
Si vous voulez une position 100% sûre (notamment en cas de séparation, succession ou litige), l’idéal reste : bail aux noms des deux époux + signatures des deux, ou à défaut bail aux deux noms + procuration écrite vous permettant d’agir seul pour la gestion courante.
Pied de page des forums
Pim.be : votre forum de l'immobilier résidentiel belge depuis 2002.
 Les dernières discussions sont ici » Récentes | Sans réponse
Règlement du forum | Liste des membres